예금자보호 한도 1억원, 내 예금 어디까지 안전할까

예금자보호 한도가 5천만원에서 1억원으로 상향된 것을 나타낸 재테크·금융 대표 이미지

2025년 9월, 예금자보호 한도가 5,000만원에서 1억원으로 올랐습니다. 2001년 이후 24년 만의 변화입니다. 은행이 파산해도 내 돈을 어디까지 돌려받을 수 있는지, 어떤 상품이 보호되고 어떤 상품은 안 되는지, 1억원이 넘는 목돈은 어떻게 지켜야 하는지 정리합니다. 무엇이 어떻게 바뀌었나 예금자보호제도는 은행·저축은행 같은 금융회사가 파산해 예금을 돌려주지 못할 때, 예금보험공사가 대신 일정 한도까지 지급해주는 제도입니다. 그 한도가 2025년 … 더 읽기

퇴직연금 DB·DC·IRP, 무엇이 어떻게 다른가

퇴직연금 DB·DC·IRP 3제도 차이를 한눈에 정리한 재테크·금융 대표 이미지

퇴직연금에 가입돼 있어도 내 회사가 DB형인지 DC형인지 모르는 분이 많습니다. 두 제도는 이름만 다른 게 아니라 누가 운용 책임을 지느냐, 퇴직 시 받는 금액이 어떻게 정해지느냐가 완전히 다릅니다. 여기에 개인이 직접 관리하는 IRP까지 더하면 노후 자산의 뼈대가 완성됩니다. 이 글에서는 세 제도의 구조 차이를 고용노동부 안내를 바탕으로 정리합니다. 실무에서 직장인들이 가장 많이 헷갈리는 지점이 바로 … 더 읽기

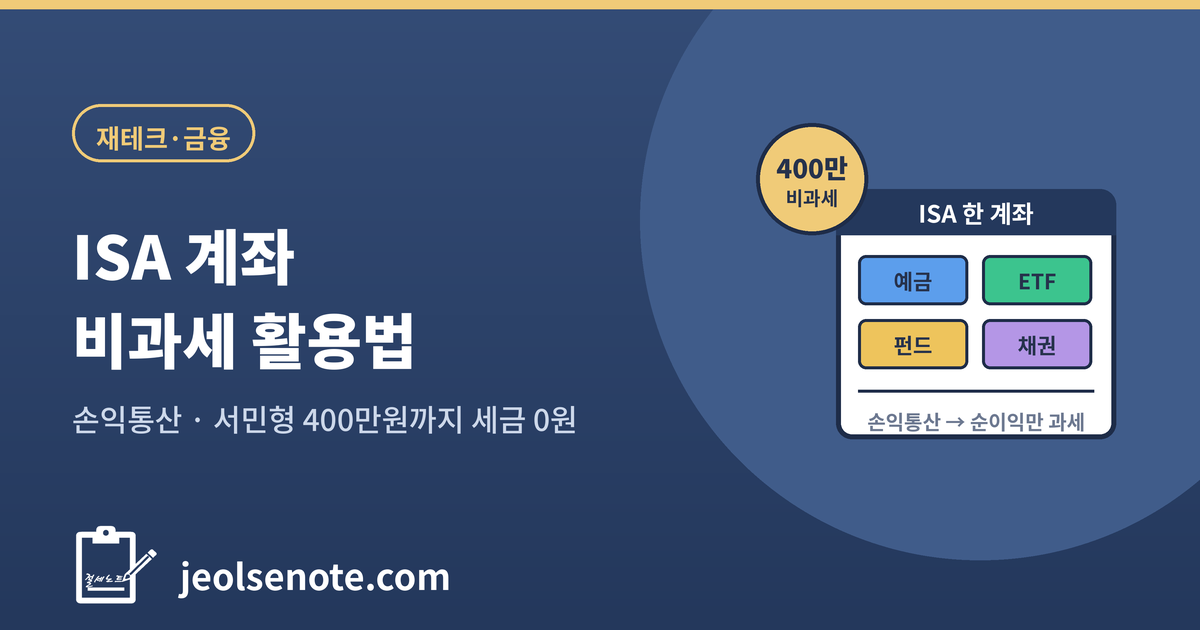
ISA 계좌 비과세 활용법 — 손익통산부터 연금계좌 연결까지

ISA 계좌 비과세 손익통산 절세 활용법

※ 이 글은 조세특례제한법 조문을 기준으로 작성되었습니다. 인터넷에 떠도는 “연 4,000만원·비과세 500만원” 정보는 이 글을 쓸 때 시행되지 않았던 개정 추진안이니 주의하세요. 15호에서 연금계좌 세액공제 900만 원을 다 채웠다면, 다음 절세 카드는 ISA입니다. 그런데 ISA를 검색하면 “연 4,000만 원 납입, 비과세 500만 원”이라는 글이 많이 나옵니다. 결론부터 말하면 그건 이 글을 쓸 때까지 시행되지 않았습니다. … 더 읽기

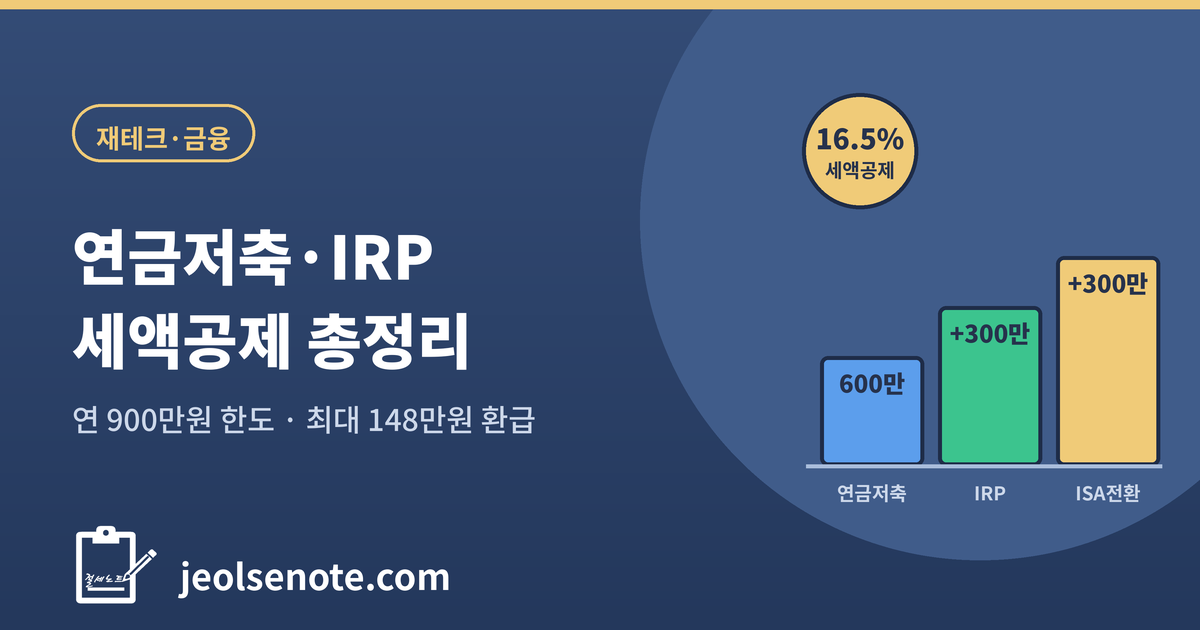
개인연금·IRP·ISA 세액공제 한도 — 연 900만원으로 148만원 돌려받기

연금저축 IRP 세액공제 한도 900만원 환급액

※ 이 글은 소득세법과 같은 법 시행령을 기준으로 합니다. 의료비도 신용카드도 돈을 써야 공제를 받습니다. 그런데 쓰지 않고 모으기만 해도 세금을 돌려주는 항목이 딱 하나 있습니다. 연금계좌입니다. 연금저축과 IRP에 연 900만 원을 채우면 최대 148만 5천 원이 세금에서 그대로 빠집니다. 한도와 공제율, 실제 환급액, 그리고 순서까지 정리했습니다. 연금계좌가 절세 1순위인 이유 연금계좌 세액공제는 성격이 특이합니다. … 더 읽기