부담부증여, 절세일까 함정일까 — 증여세와 양도세가 함께 붙는 구조

부담부증여에서 재산과 채무가 채무분 양도세(증여자)와 순증여분 증여세(수증자)로 나뉘는 구조를 나타낸 세금·절세 대표 이미지

“대출 낀 집을 물려주면 증여세가 줄어든다”는 말을 들어보셨을 겁니다. 부담부증여 이야기입니다. 실제로 증여세는 줄지만, 그만큼 다른 세금이 생깁니다. 그래서 이 방법은 상황에 따라 절세가 되기도 하고, 오히려 부담이 커지기도 합니다. 구조와 판단 기준을 하나씩 짚어 봅니다. 부담부증여란 — 세금이 둘로 쪼개진다 부담부증여는 재산을 물려주면서 그에 딸린 채무(담보대출, 전세보증금 등)까지 함께 넘기는 것입니다. 받는 사람이 빚도 … 더 읽기
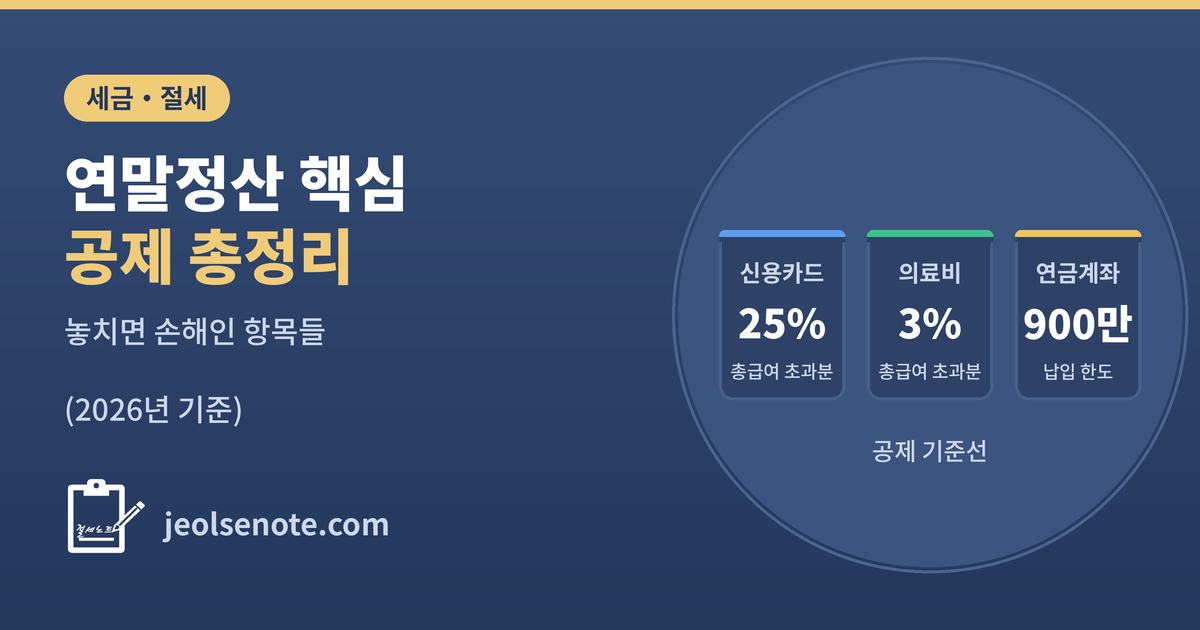
연말정산 핵심 공제, 놓치면 손해인 항목들

연말정산 핵심 공제 기준선인 신용카드 25%, 의료비 3%, 연금계좌 900만원을 세 카드로 나타낸 세금·절세 대표 이미지

연말정산은 ’13월의 월급’이 될 수도, 추가 납부 고지서가 될 수도 있습니다. 갈림길은 공제를 얼마나 챙겼느냐입니다. 항목이 워낙 많아 다 외울 필요는 없고, 금액이 크고 놓치기 쉬운 핵심만 알아도 충분합니다. 2026년 초에 하는 연말정산(2025년 귀속) 기준으로 정리합니다. 소득공제와 세액공제, 무엇이 다른가 먼저 두 가지 개념을 구분해야 합니다. 소득공제는 세금을 매기는 기준이 되는 소득 자체를 줄여주고, 세액공제는 … 더 읽기

종합부동산세 12억·9억 기준과 계산법

종합부동산세 공제 기준인 1세대 1주택 12억원과 그 외 1인당 9억원을 두 카드로 나타낸 세금·절세 대표 이미지

집값이 오르면서 “나도 종부세 내야 하나” 걱정하는 분이 늘었습니다. 종합부동산세는 일정 공시가격을 넘는 부동산에만 붙는 세금이라, 기준과 계산법을 알면 내가 대상인지, 얼마나 나올지 스스로 가늠할 수 있습니다. 과세 기준부터 공제, 세율, 그리고 공동명의 선택까지 정리합니다. 부동산을 살 때 내는 취득세가 궁금하다면 주택 취득세율을 참고하시기 바랍니다. 종부세 과세기준일과 공시가격 종합부동산세는 매년 6월 1일 현재 부동산을 소유한 … 더 읽기

가족 간 금전거래 차용증 — 증여세 안 물려면 무엇을 갖추나

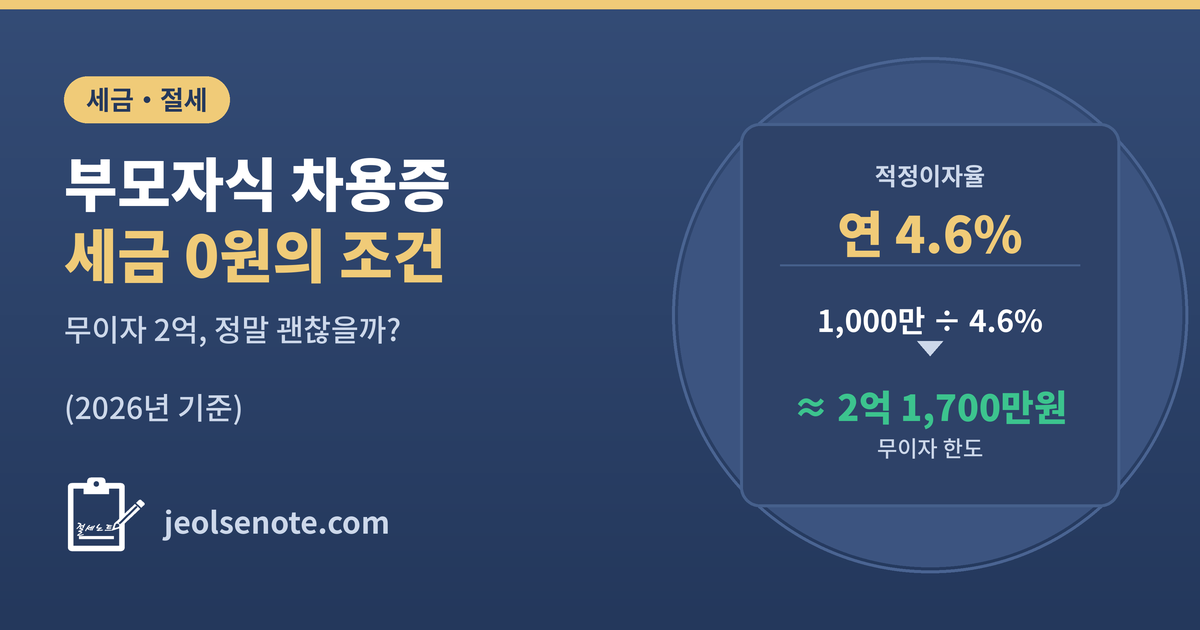
부모자식 차용증의 적정이자율 4.6%와 무이자 한도 약 2억 1,700만원 계산을 나타낸 세금·절세 대표 이미지

부모에게 목돈을 받을 때 “증여 말고 빌린 것으로 하면 세금이 없다”고들 합니다. 맞는 말이지만, 조건을 못 갖추면 오히려 증여세에 가산세까지 물 수 있습니다. 특히 “2억까지 무이자면 세금 0원”이라는 말은 절반만 진실입니다. 가족 간 차용이 세법상 인정받는 기준과, 흔한 오해를 상속세 및 증여세법 조문을 기준으로 정리합니다. 왜 가족 간 차용을 세무서가 의심하나 가족끼리 돈을 주고받는 것은 … 더 읽기

상속·증여 10년 합산 규정 — 미리 증여하면 세금 줄까?

증여 10년 합산과 상속 시 사전증여 가산(상속인 10년·비상속인 5년) 두 규정을 타임라인으로 나타낸 세금·절세 대표 이미지

“미리 증여하면 상속세를 줄일 수 있다”는 말은 절반만 맞습니다. 세법은 일정 기간 안에 이루어진 증여를 상속재산에 다시 합쳐서 계산하기 때문입니다. 여기에 증여끼리도 10년 단위로 합산하는 규정이 따로 있어, 두 개의 ’10년’이 헷갈리기 쉽습니다. 이 글에서는 상속·증여 합산 규정을 정리하고, 언제 절세가 되고 언제 오히려 손해인지 짚어봅니다. 두 개의 10년을 먼저 구분하자 상속·증여 합산에는 성격이 다른 … 더 읽기

1가구 1주택 양도세 비과세 요건과 예외

1가구 1주택 양도세 비과세의 2년 보유·2년 거주·12억원 요건을 나타낸 세금·절세 대표 이미지

집 한 채를 오래 보유하다 팔 때 양도소득세를 한 푼도 안 낼 수 있습니다. 1세대 1주택 비과세 덕분입니다. 하지만 “1주택이면 무조건 비과세”라고 알고 있다가 보유·거주 요건이나 12억원 기준에서 걸려 세금을 무는 경우가 적지 않습니다. 요건과 예외를 정리합니다. 기본 요건 — 1주택·2년 보유 1세대 1주택 비과세의 기본 골격은 단순합니다. 양도일 현재 국내에 주택을 한 채만 보유한 … 더 읽기

주식 양도소득세 과세 대상과 신고 방법, 대주주 기준과 해외주식

주식 양도소득세 과세대상 대주주 기준 해외주식 신고

“국내 주식은 세금이 없다던데, 해외 주식은 왜 5월에 신고하라는 걸까?” 주식 세금에 대한 가장 흔한 혼란입니다. 답은 간단합니다 — 같은 주식이라도 국내 상장·비상장·해외에 따라 과세 방식이 완전히 다르기 때문입니다. 내 투자가 어디에 해당하는지, 세금은 얼마이고 신고는 어떻게 하는지 국세청 기준으로 순서대로 정리합니다. 주식 양도세 과세 대상 국내 상장주식(코스피·코스닥·코넥스)을 증권시장 안에서 사고파는 일반 개인, 즉 소액주주는 … 더 읽기

금융소득종합과세 기준 2천만원, 이자·배당은 어떻게 관리하나

금융소득종합과세 기준 2천만원 이자 배당 절세 전략

예금 금리가 오르고 배당주 투자가 늘면서, 어느 날 “금융소득종합과세 대상자”라는 안내를 받고 놀라는 분들이 많아졌습니다. 이자와 배당을 합쳐 연 2,000만 원 — 이 선을 넘는 순간 세금 계산 방식이 완전히 달라집니다. 기준이 무엇인지, 넘으면 실제로 세금이 얼마나 늘어나는지, 그리고 넘지 않게 관리하는 방법까지 순서대로 정리합니다. 왜 2천만원이 기준선인가 금융소득은 이자소득(예금·적금·채권 이자, 저축성 보험차익 등)과 배당소득(주식·펀드 … 더 읽기

퇴직금 1억이면 세금은 얼마? 퇴직소득세 계산 5단계와 IRP 절세

퇴직금 세금 퇴직소득세 계산 방법 근속연수공제 IRP 절세

※ 이 글은 소득세법 조문을 기준으로 작성되었습니다. 퇴직을 앞두면 가장 궁금한 것이 “내 퇴직금에서 세금이 얼마나 빠지나”입니다. 결론부터 말하면, 퇴직금의 세금은 생각보다 무겁지 않습니다. 근속 20년에 퇴직금 1억 원이라면 세금은 소득세와 지방소득세를 합쳐 약 123만 원, 실효세율로 1%대(약 1.23%)에 그칩니다. 다만 이 낮은 세율은 저절로 되는 게 아니라 근속연수공제와 환산급여라는 독특한 계산 구조 덕분이고, 수령 … 더 읽기

소득공제 vs 세액공제 — 연말정산에서 뭐가 더 이득일까?

소득공제와 세액공제의 차이(연금계좌 세액공제율 12~15%)를 소개하는 세금·절세 대표 이미지

※ 이 글은 소득세법 조문을 기준으로 작성되었습니다. 연말정산 안내문을 읽다 보면 어떤 항목은 “소득공제”, 어떤 항목은 “세액공제”라고 적혀 있습니다. 둘 다 세금을 줄여주는 건 같은데 왜 이름이 다를까요? 이 차이를 이해하면 연말정산 전략이 달라집니다 — 같은 100만 원을 써도 누구는 35만 원을 아끼고 누구는 12만 원을 아끼는 이유가 여기 있기 때문입니다. 줄이는 대상이 다르다 소득공제는 … 더 읽기